20 11月 スペインのグループ会社とのグループ内貸付 ― 問題なく資金を貸し付ける方法
グループ内のある会社に資金の余裕があり、スペイン子会社が資金を必要としている場合(またはその逆の場合)、互いに「助け合う」のは自然なことです。これには、スピード(銀行での手続きを大幅に省けます)や、資金がグループの外に流出しないといった利点があります。しかし一方で、こうした資金融通は契約書も利息も返済スケジュールもないまま行われることが多く、関連会社間の取引であるがゆえに、スペイン税務当局はまさにその点を注視します。
本稿では、スペインにおけるグループ内貸付とは何か、どのような場合に利用すべきで、どのような場合に避けるべきか、その他の関連事項について、スペインに子会社を持つ海外の企業グループの視点から解説します。
グループ内貸付とは何か、何に役立つのか
基本的には通常の貸付けと同じですが、貸主と借主が同じ企業グループに属している点に特徴があります。
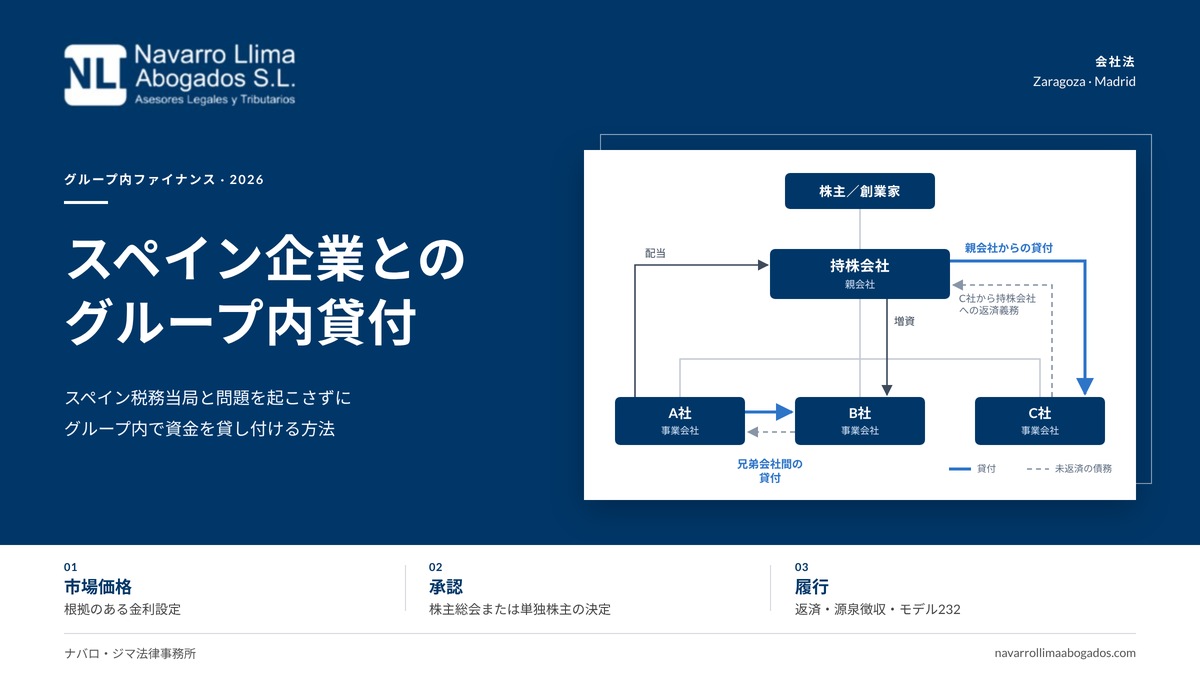
例えば、日本で機械を製造する企業グループが、その機械をスペインの顧客にリースするスペイン子会社を持っているとします。スペイン子会社が事業への投資のために追加の資金を必要とし、銀行に頼る代わりに、親会社が必要な資金を貸し付ける貸付契約を両社で締結する、といったケースです。
この例以外にも、グループ内の資金融通はさまざまな場面で役立ちます。例えば、資金繰りの逼迫を和らげる、銀行融資を補完する、あるいは銀行融資を受けにくい新設会社(設立間もないスペイン子会社はその典型です)の立ち上げを支える、といった場面です。また、眠っている余剰資金を活用する手段にもなります。短中期的に必要のない余剰資金を持つ会社が、それを必要とする別の会社に貸し付ければ、貸主は利息を得られ、資金はグループ内にとどまります。
したがって、この仕組みで重要なのは資金の移動そのものではなく、貸主と借主の関係、両社の状況、資金がどれほど急いで必要とされているかといった点です。こうした利点がある一方で「不正な」使われ方もありうるため、スペイン法上、グループ内の資金融通(さらには関連者間取引全般)は一定の要件に服しており、慎重に取り扱う必要があります。
グループ内貸付契約はいつ締結すべきか
グループ会社がスペイン子会社に資金を貸し付け(またはその逆)、その返済を予定しているのであれば、送金を行う前に貸付契約を締結するのが正しい方法です。そうすれば、貸付額、返済時期、支払う利息、その他の重要な条件が初日から明確になります。
一方で、貸付けの目的があまり明確でない場合や、この仕組みを本来の性質にそぐわない目的で利用しようとする場合には、事前に立ち止まって検討すべきです。特に、返済を予定せずに利益を移転するためや、スペインにおける課税所得を人為的に減らすために利用してはなりません。
貸付けを装った取引は、高くつくことがあります。スペイン税務当局が貸付けとされる取引を調査し、契約書がない、期限の定めなく貸し付けられている、あるいは返済が一度も行われていないと判断した場合には、その性質を再認定することがあります。その結果、追加の税負担や延滞利息、さらには制裁金が課されることも少なくありません。
市場価格
前述のとおり、関連会社間の取引であるため、市場価格で行う必要があります。これはスペイン法人税法第18条に定められています。対象は金利だけのように思えるかもしれませんが、期間、金額、状況、目的なども間接的に影響します。
したがって、無利息で貸付契約を締結したり、単にスペインの法定利率(interés legal del dinero)を適用したりすることはお勧めできません。最も適切なのは独立価格比準法を用いることで、これは独立当事者間の他の貸付けの金利を基準とし、その取引の状況に合わせて調整する方法です。
また、調整の根拠となった事情を記録しておくことも重要です。例えば、借主の事業見通し、貸主にとっての機会費用、市場の収益性、債務不履行のリスクなどです。
当然ながら、取引が複雑になるほど、より詳細な根拠が求められます。貸主が海外のグループ会社であるクロスボーダーの貸付けでは、とりわけその傾向が強まります。
取引の承認
関連者間の取引であるため、各社の権限ある機関が承認したこと、そしてそれがグループだけでなく当該会社自身の利益にかなうものであることを示せるようにしておくことが重要です。スペイン側では、ケースに応じて、経営機関(取締役会等)または株主総会が決定することになります。
一般的な推奨として、貸付けは株主総会の決議、または該当する場合は単独株主の決定によって承認することをお勧めします。多くのスペイン子会社では、この単独株主は海外の親会社自身です。法律上求められない場合でも、すべての株主が取引を把握し同意していたことの記録となり、後日の紛争リスクを低減できます。承認は書面で記録し、その日付は遅くとも契約日と同日でなければなりません。
契約締結で終わりではありません
よい契約書を作成し、適正な金利を算定しても、その後に契約が履行されなければ意味がありません。元本と利息は約定日に支払う必要があり、非公式な相殺ではなく、契約を特定できる摘要を付した銀行振込で行うべきです。一度も返済されない貸付けは、それが貸付けではなかったことの何よりの証拠となってしまいます。さらに、契約締結日の証明、利息に対する源泉徴収、該当する場合の関連者間取引の情報申告など、一定の形式的義務もあり、これらは今後の記事で取り上げます。貸主が海外の会社である場合、源泉徴収の扱いは個別に確認する必要があります。
加えて、海外の会社からスペイン企業へのグループ内融資は、一定の場合には外国投資として届け出る必要があります。
当事務所の経験
ナバロ・ジマ法律事務所は、海外の親会社とそのスペイン子会社との間の取引を含め、あらゆる種類のグループ内取引の準備、レビュー、ストラクチャリングにおいて豊富な経験を有しています。日々こうした取引についてクライアントに助言し、最初から適切に整え、安心していただけるよう取り組んでいます。これは、スペイン経済において持株会社構造や国際的な企業グループの存在感が高まるなか、ますます重要になっています。また、親会社との取引の文書化を含む、スペイン子会社向けの会社法コンプライアンスサービスも提供しています。
当事務所の代表パートナーであるハイメ・J・ナバロは、商法・会社法および企業グループへの助言において豊富な経験を有しており、当事務所ではスペイン語、英語、日本語でご対応いたします。
スペインのグループ会社間の資金融通についてご質問がある場合、またはサポートをご希望の場合は、info@navarrollimaabogados.com までお気軽にお問い合わせください。
No Comments