20 Nov Préstamo intragrupo: cómo prestar dinero entre empresas del grupo sin problemas
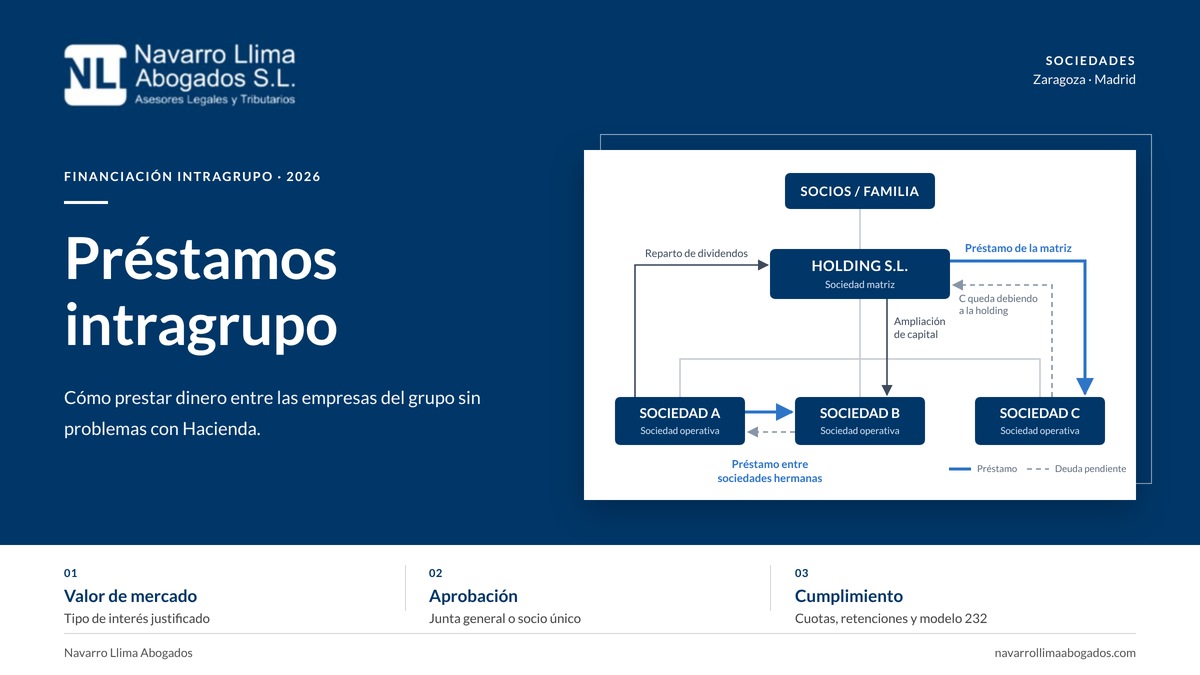
Cuando una empresa del grupo necesita liquidez y otra tiene dinero disponible, lo lógico es que se «ayuden». Esto tiene algunos beneficios, como que es rápido (nos quitamos bastantes trámites bancarios), y el dinero no sale del grupo. Pero también tiene algunos problemas, como que muchas veces esta financiación se realiza sin contrato, sin intereses y sin un calendario de devolución, que es justo lo que mirará la Agencia Tributaria por darse entre empresas relacionadas.
En este artículo venimos a explicar qué es un préstamo intragrupo, cuándo conviene utilizarlo y cuándo no, y otros aspectos relacionados.
¿Qué es un préstamo intragrupo y para qué sirve?
Esencialmente estamos ante un préstamo normal, pero con la particularidad de que el prestamista y el prestatario forman parte del mismo grupo de empresas.
Como ejemplo, pensemos en una familia que tiene dos sociedades, una dedicada a la fabricación de maquinaria, y otra dedicada al leasing de maquinaria. Pongamos que la empresa de fabricación necesita algo más de liquidez para una inversión en investigación, y para cubrirla, en vez de acudir a un banco, ambas firman un contrato de préstamo por el que la de leasing le deja el importe necesario.
Además del ejemplo anterior, la financiación intragrupo puede ser bastante útil en muchos momentos distintos, por ejemplo para cubrir tensiones en la tesorería, para apoyar la financiación bancaria, o poner en marcha sociedades nuevas que tengan dificultades para obtener financiación bancaria. También se trata de dar rentabilidad a una liquidez parada. Si una sociedad tiene excedentes que no necesita en el corto y medio plazo, puede prestárselos a otra que sí los necesite, de modo que la prestamista obtenga un interés y el dinero se mantenga dentro del grupo.
Lo determinante en esta figura no es, por tanto, el movimiento del dinero en sí, sino la relación entre el prestador y el prestatario, la situación de ambas empresas y otros aspectos como la velocidad con la que se requiera del importe. Por las ventajas que puede ofrecer esta figura, y los usos «fraudulentos» que podrían hacerse de la misma, la financiación intragrupo (o bueno, las operaciones vinculadas en general) está sujeta a una serie de requisitos, y deberá realizarse con cuidado.
¿Cuándo conviene firmar un préstamo intragrupo?
Si una sociedad va a dejar dinero a otra del grupo y espera recuperarlo, lo correcto es firmar el contrato de préstamo antes de hacer la transferencia. Así queda claro desde el primer día cuánto se presta, cuándo se devuelve, qué intereses se pagan y el resto de condiciones relevantes.
Ahora bien, si la finalidad del préstamo no está tan clara, o se pretende utilizar esta figura para fines no concordes con su naturaleza, conviene pararse a pensar antes de ello. En particular, por ejemplo, no debe intentar usarse para mover beneficios sin que se pretenda su devolución, ni para reducir de forma artificial bases imponibles.
Disfrazar algo de préstamo puede salir caro. Si Hacienda revisa el supuesto préstamo y ve que no tiene contrato, que se ha concedido de forma indefinida, o que nunca se pagan las cuotas, podrá recalificarlo. Ello nos traerá muchas veces un coste fiscal, unos intereses de demora, e incluso sanciones.
El valor de mercado
Como hemos indicado antes, el hecho de que sea una operación entre empresas vinculadas hace necesario que las operaciones se realicen a valor de mercado. Así lo establece el artículo 18 de la LIS. Esto puede parecer que incluye solo los intereses, pero se ve influenciado indirectamente también por los plazos, importe, situación, objeto…
Por tanto, no es aconsejable firmar un préstamo sin intereses ni remitirse únicamente al interés legal del dinero. Lo más adecuado es acudir al método del precio libre comparable, que consiste en tomar como referencia el tipo de otros préstamos entre partes independientes y ajustarlo a las circunstancias de la operación.
Será importante también indicar las circunstancias que han provocado el ajuste, por ejemplo la previsión de funcionamiento de la prestataria, el coste de oportunidad para la prestamista, la rentabilidad de los mercados y el riesgo de impago.
Lógicamente, a más compleja sea la operación, mayor deberá ser la justificación.
La aprobación de la operación
Al tratarse de una operación entre entidades vinculadas, es importante poder demostrar que la ha aprobado el órgano competente de cada sociedad y que responde al interés de esa sociedad, y no solo al del grupo. Según el caso, la decisión corresponderá al órgano de administración o a la junta general.
Como recomendación general, aconsejamos que el préstamo se apruebe por acuerdo de la junta general o, en su caso, por decisión del socio único. Incluso cuando la ley no lo exige, deja constancia de que todos los socios conocían la operación y estaban de acuerdo, lo que reduce el riesgo de conflictos posteriores. La aprobación debe constar por escrito y su fecha debe ser, como muy tarde, la misma que la del contrato.
Firmar no es el último paso
De nada sirve redactar un buen contrato y calcular un interés correcto si después no se cumple. Las cuotas y los intereses deben pagarse en las fechas pactadas, mediante transferencia y con un concepto que identifique el contrato, no a través de compensaciones informales. Un préstamo que nunca se paga acaba siendo la mejor prueba de que no era un préstamo. A ello se suman algunas obligaciones formales, como acreditar la fecha de la firma, practicar la retención sobre los intereses o presentar, cuando proceda, la declaración de operaciones vinculadas, que trataremos en un próximo artículo.
Nuestra experiencia
En Navarro Llima Abogados contamos con una amplia experiencia en la preparación, revisión y estructuración de operaciones intragrupo de todo tipo. Asesoramos a diario a nuestros clientes en este tipo de operaciones y trabajamos con ellos para que estén bien hechas desde el principio y puedan quedarse tranquilos, algo cada vez más relevante por el protagonismo que están ganando las estructuras holding en nuestra economía.
Nuestro socio director, Jaime J. Navarro, cuenta con una amplia experiencia en derecho mercantil y societario y en el asesoramiento a grupos de empresas.
Si tienes cualquier duda relacionada con la financiación entre las empresas de tu grupo o quieres solicitar nuestra ayuda, no dudes en ponerte en contacto con nosotros a través de info@navarrollimaabogados.com.
Sin comentarios