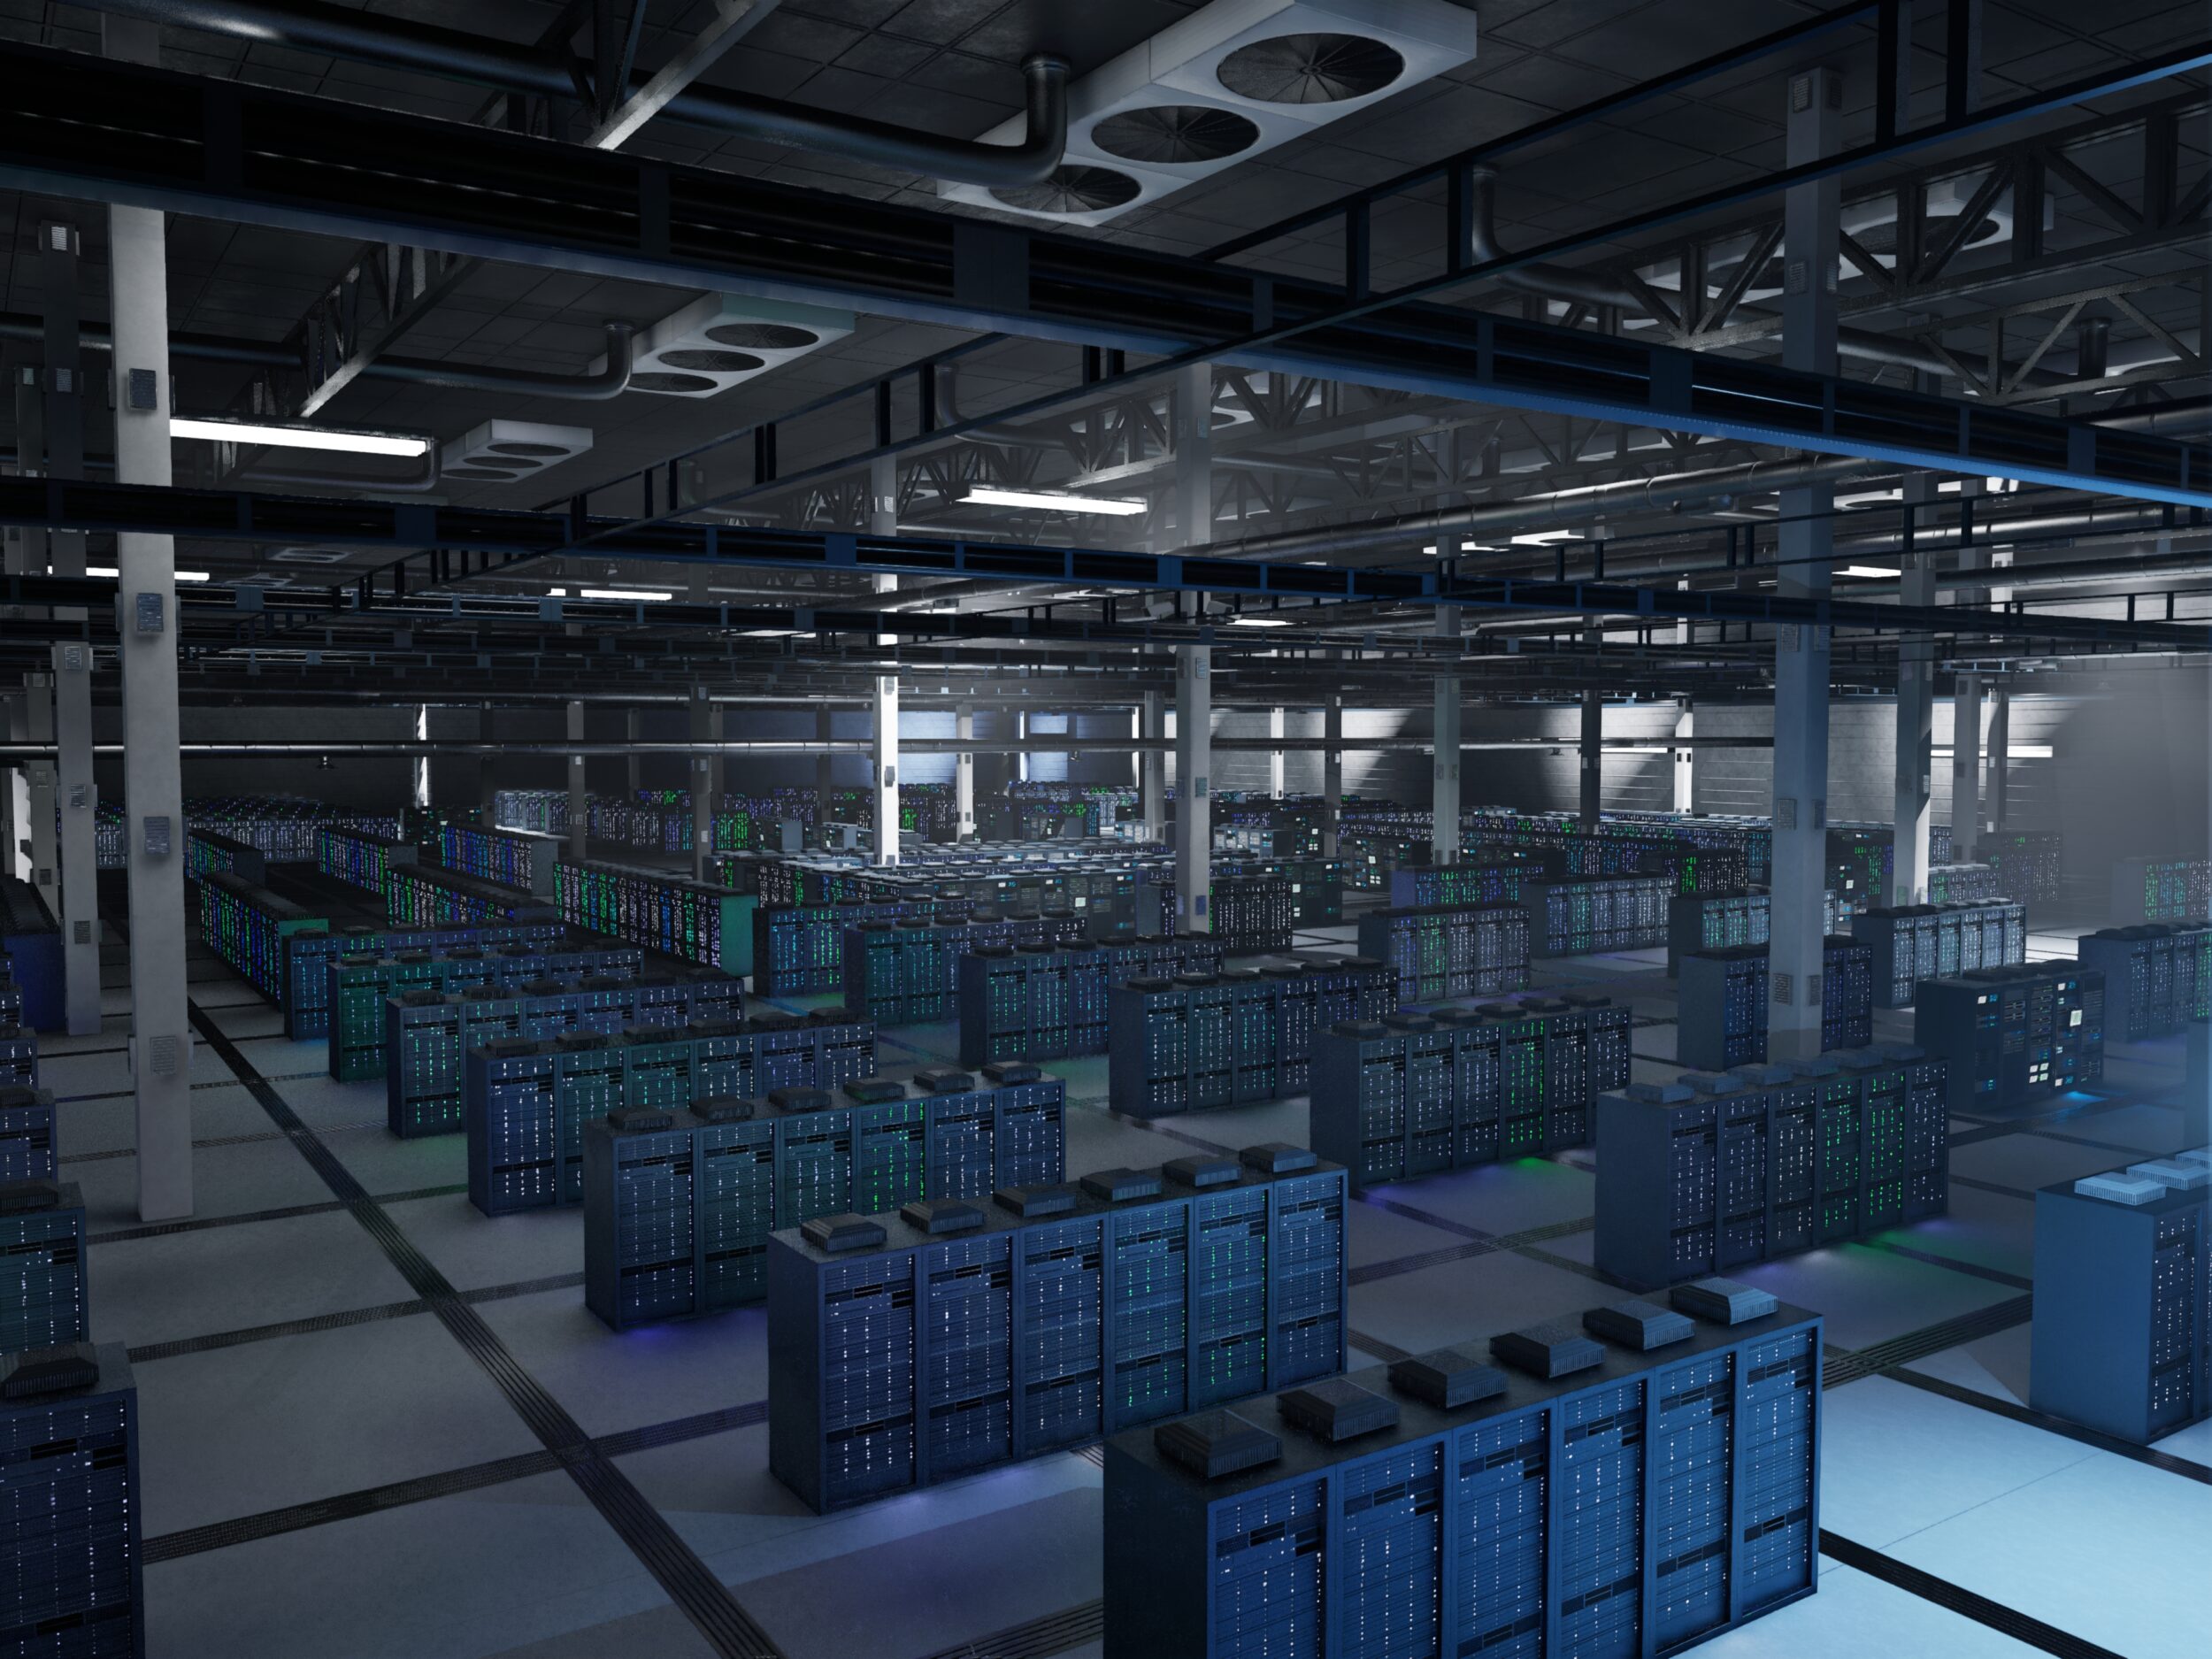
インターネットでの検索、動画のストリーミング再生、人工知能(AI)ツールへの問い合わせ。その一つひとつの背後には、休むことなく稼働するサーバーで埋め尽くされた産業用の建物があります。それがデータセンターであり、スペインにおけるその拡大はあまりに急速で、電力網そのものを揺るがすほどになっています。これまでに提出された系統接続の申請は、政府が2030年に必要と見込んでいた量の3倍に達しています。問題は量だけではありません。電力網の物理的な容量には限りがあり、データセンターがその大部分を占めてしまえば、電化を進める産業や運輸、その他の部門が利用できる余地はそれだけ小さくなります。さらに、これらの施設は昼夜を問わず常に電力を消費するため、太陽光も風もない時間帯には、電力系統は需要を賄うためにガス火力発電所に頼らざるを得ず、その結果、消費者全体の電気料金に跳ね返ることになります。 問題への規制上の対応 ― 系統接続のための3つの条件 こうした成長に秩序をもたらすため、スペイン政府は規制案を策定しました。この規制案は、電力網に接続するための参入要件を初めて導入するものです。空き容量があるだけではもはや十分ではなく、データセンターは次の3点を同時に証明しなければなりません。第一はエネルギーの供給源に関するものです。一般の電力網に接続するだけでは足りません。事業者は、消費電力の80%が当該プロジェクトのために専用に建設された太陽光または風力発電設備によって賄われていること(既存の発電所を利用することは認められません)、そして、その発電が時間単位で消費のタイミングと一致していることを証明しなければなりません。第二の条件は技術的な効率性です。規制案は、機器の冷却に充てられる電力の割合(実際にサーバーを動かす電力との対比で)、および冷却に用いられる水の消費量について、非常に厳しい基準値を定めています。予定されている基準によれば、これは欧州全体で最も厳しい水準であり、とりわけ水に関してその傾向が顕著です。第三の条件は、これらのセンターが扱う情報が欧州の管轄権の下にとどまることを求めるものです。運営会社はEU域内に設立されていなければならず、データをEU域外に持ち出すことはできません。また、事業者は、EUの法的枠組みを尊重しない外国当局からのアクセス要求を拒否できなければなりません。さらに、スペインの公的機関は、データがEU域内にとどまることを保証しないセンターに自らのシステムを置くことが禁じられています。規制を遵守しない場合の結果とは 規制違反は、単なる行政処分にとどまりません。自前の再生可能エネルギーによる充足率が最も低いケースでは、電力網へのアクセス費用が最大500%まで直接引き上げられる可能性があります。さらに、重大な違反状態が5年間続いた場合、事業者は系統接続の権利を最終的に失います。しかし、最も慎重な検討を要するのは、これらのルールが将来のプロジェクトに限られないという点です。申請がまだ審査中の事業者は、却下される可能性を前に、わずか3か月で要件の充足を証明しなければなりません。すでに許可を取得しているものの、まだ接続していない事業者には6か月の期限が与えられ、これを過ぎると、許可と差し入れた保証の双方を失います。ただし、規制案には出口も用意されています。同じ6か月の間であれば、保証が執行されることなく、プロジェクトを自主的に放棄することができます。 アラゴン州への影響 何が懸かっているのかを最もよく示しているのがアラゴン州です。同州には、合計出力が約2,500MWに上るデータセンター・プロジェクトが集中しています(スペイン国内でも最大級の規模です)。州政府自身も、規制案が現行の文言のまま承認された場合、540億ユーロを超える投資が危うくなるおそれがあると試算し、承認前の全面的な見直しを正式に求めています。アラゴン・エネルギー・クラスター(Clúster Aragonés de la Energía)も70件近くの修正提案を通じて支持しているこうした主張は、複数の側面にわたります。第一に、下位法令によって、すでに付与された許可や進んだ段階にあるプロジェクトに新たな条件を課すことができるのかが問われています。そうなれば、巨額の投資判断が下された前提そのものが覆され、行政に対する損害賠償請求への道を開くことにもなりかねません。第二に、系統接続へのこうした制限は、下位法令ではなく法律によって定めるべきではないかという点も提起されています。さらに、より戦略的な観点からは、EUの他の加盟国よりも厳しい枠組みは、デジタルインフラの投資先としてのスペインの地位を強化するどころか、投資家を規制の緩やかな国々へと向かわせかねないとの警告も出されています。また、規制案に添付された説明資料に、経済面および地域面での影響についての本格的な調査を盛り込むよう求める声もあります。意見を提出した側によれば、問題となっている金額の大きさに照らして、この点は必要な厳密さをもって検討されていないとのことです。結論 新たな規制が、電力網へのアクセスを参入のためのフィルターに変えることは明らかです。市場に残れるのは、自前の再生可能エネルギーを確保し、水の消費を最小限に抑え、扱うデータに対する欧州の管理を保証できるデータセンターだけです。このフィルターによって小規模なプロジェクトや投機的なプロジェクトは排除される一方、大手テック企業(10年間の再生可能エネルギー供給契約を締結できる力を持つ企業)は難なく適応できると予想されます。ほかならぬこうした大手テック企業への依存を減らすことを目的の一つとする規制が、結果としてその支配的地位を強化することになるのは、逆説的と言わざるを得ません。デジタル分野の投資案件の非常に大きな部分がこのプロセスの行方にかかっているアラゴン州にとって、提出された意見の最終的な結果(そして進行中のプロジェクトにどの程度の猶予が認められるか)は、同州におけるこの分野の将来を左右するものとなるでしょう。 厳密に法的な観点から 新たな規制案に定められたこれらの要件を、とりわけすでに付与された許可や手続きが進んだ段階にあるプロジェクトに適用することは、スペイン法上の法的安定性および正当な期待の保護の観点から、少なくとも議論の余地があると言えます。これに加えて、他の加盟国で施行されている枠組みよりも厳しい枠組みが生む不確実性もあります。先に述べたとおり、投資がより規制の緩やかな環境へと流出するリスクがあり、しかもそれは、規制案自体が第三国に対する欧州の地位強化を目指しているという、逆説的な状況の中で起こり得るのです。結局のところ、本規制案は正当な目的を持つものの、現在の設計、とりわけ経過措置と違反時の結果の比例性に関しては、現時点でその実際の適用可能性に一定の疑問を投げかけるものです。とはいえ、今後の動向と、最終的な承認までに条文にどのような修正が加えられるのかを見守る必要があるでしょう。...
ファミリー企業グループの分野では、不動産の所有権を特定の会社に分離して事業活動を構成することが一般的です。ホールディング会社に関する当ブログの別の記事で説明したように、この会社は通常、グループの不動産資産の所有者として機能し、同じグループの他の会社や第三者の顧客に賃貸しています。しかし、税務の観点から、この組織には重要な問題があります:賃貸会社が経済活動を行っているとは必ずしも認められないということです。これは相続税・贈与税において特に重要です。なぜなら、ファミリー企業の移転は、特定の要件を満たせば95%の軽減を受けることができるからです。最も議論されているもののひとつは、個人所得税法で規定されているものです:不動産賃貸が経済活動と認められるためには、賃貸管理に専念するフルタイムで雇用された者が少なくとも1人存在しなければならないのです。 しかし、その管理をグループの他の会社の従業員が行っている場合はどうなるでしょうか? 最高裁判所の最近の判決が、まさにこの問題を扱いました。   最高裁判所が分析したケース親会社(ABM Corporación Empresarial S.L.)の株主は、その持分を子どもたちに贈与することを選択。 親会社が出資する会社のひとつは、自社従業員を持たない不動産賃貸専門会社(MICROBELL S.L.)。 自己申告を行う際、受贈者(子どもたち)は相続税・贈与税法第20条6項に規定された軽減の適用を選択。 不動産子会社が賃貸管理のための自社従業員を有していなかったため、税務当局はその活動が経済活動を構成しないと判断し、結果として軽減の適用を部分的に拒否。重要な論点:子会社における従業員は不可欠か? 裁判所は、ファミリー企業の移転における税制軽減を適用するために、従業員が必ず賃貸会社に雇用されている必要があるか、それとも法人税法で定められた経済活動の定義に従って、グループの他の企業に所属することができるかを判断しなければなりませんでした。裁判所が示した基準 法廷は、税務当局が適用したものよりも形式主義的でない解釈を採用しました。判決によれば、従業員が子会社の給与台帳に記載されることを自動的かつ不可欠に要求することはできません。賃貸が統合された真の活動がグループによって共同で提供されている場合、従業員はグループの他の企業にいることが可能です。しかし、この柔軟性はあらゆる状況に適用されるわけではありません: 活動は実際にグループに統合されていなければならない。 賃貸会社がグループに属するだけでは十分ではありません。賃貸は、他の会社と調整された、より広範な企業活動の一部でなければなりません。重要なのは、従業員が子会社にいるかどうか、または賃貸の経済活動が行われていると理解できるかどうかではなく、他の企業が提供する財・サービスの提供と合わせて、子会社の活動が単なる不動産賃貸を超越しているかどうかです。したがって、子会社の活動が賃貸人の視点からのみ分析できるか、それともグループ全体への貢献を考慮して分析すべきかに注意を払うべきです。 ファミリー企業の継続性による解釈。 最高裁はまた、ファミリー企業の税制には明確な目的があることを想起します:世代間移転を促進することです。そのため、ファミリー企業の継続を困難にする可能性のある形式主義を避けて規範を解釈する必要があると考え、1994年12月7日の欧州委員会勧告と2015年9月8日の欧州議会決議を支持しています。これらは、加盟国に対し、適切な相続・贈与制度でファミリー企業の存続を求め、形式主義や官僚主義で世代交代を妨げないよう促していました。この判決が意味すること 確かに判決は、より柔軟な解釈への扉を開いています:不動産子会社が自社従業員を持つことが必ずしも義務的ではなく、むしろ、これらが存在しなくても真の経済活動の存在を証明することができます。しかし、この解釈を企業グループに統合されたあらゆる賃貸会社に適用することは不可能であることは明らかです:「逆に、否定的な限定として、不動産賃貸会社が企業グループに単に所属しているだけで、不動産賃貸活動がグループの他の企業の経済活動と機能的に連携・統合されていない場合、個人所得税法第27条2項に規定された経済活動の要件の遵守は、不動産賃貸専門会社において個別に検証されることが要求される。」以上を踏まえると、この決定は、税務当局が子会社における従業員の存在を不可欠に要求することを防ぐ目的論的解釈への小さな進歩を意味しますが、いくつかの問題を未解決のまま残しています: 子会社の活動が単なる不動産賃貸を超越するとは正確に何を意味するのか? この解釈をファミリー企業の分野外でも適用できるのか? この基準は賃貸子会社に関連する他の税務分野にどの程度まで拡張できるのか? 今後数年間で行政と裁判所の基準がどのように発展するかを見守る必要があります。確実に言えることは、私たちは顧客にどのように利益をもたらすことができるかを理解するため、その可能性を研究しているということです。...

近年、ナバロ・ジマ法律事務所では、スペインにおける不動産の取得や投資に関するご相談や業務のご依頼を多数いただいております。 そのような背景から、このたび不動産法に特化した専門的なサービスラインを開設する運びとなりました。 当事務所のサービスは、スペイン国内のどの地域の不動産であっても、安心して投資・取得できるよう、必要なすべての手続きをサポートいたします。以下、サービスの一例:- 不動産のデューデリジェンス(精査)これには、法的・財務的な制約や義務等の負担や入居者の有無、登記状況などの確認が含まれます。- 不動産取得のためのスキーム、法人設立- 取引に伴う税負担および将来的な税務上の負担の分析- 取得の際の事前の契約書の作成- 取得のための委任状の作成- マネーロンダリング対策のための文書作成- 売買契約書の締結における購入者の代理- 税務処理および不動産登記簿への登録手続き- 外国投資のお知らせ- 非居住者のための税務代理業務 当事務所では、スペイン語をはじめ、英語、アラビア語、日本語、イタリア語、ポルトガル語など、さまざまな言語で法務サービスを提供しスペイン国内の不動産取引に関しては、お気軽にナバロ・ジマ法律事務所にいつでもご相談ください。...

当事務所代表・弁護士ハイメ J・ナバロは先月9/20スペイン・サラゴサのイベルカハ銀行施設で行われた デジタルビジネス誌Go Aragon主催のイベント「アジア・日本におけるビジネスチャンス」にて講演を行いました。 このイベントは各方面の専門家を招いて日本と関わるビジネスの現状というテーマのもと文化的、経済的、法律的な側面から様々な情報を提供することを目的として開催されました。以下、各プレゼンテーションの抜粋をご紹介いたします。 フリオ・ディアス・テラン氏による日本経済の展望 マリオ・マロ博士(バルセロナ自治大学・グローバル東アジア研究修士課程講師)より、社会文化的な視点から見た、日本独自のビジネス文化についてお話を伺いました。  日本社会にはスペインとは異なるコミュニケーション文化が存在し、またアジア諸国でビジネスを展開する際には、これらの違いを理解し、相手に敬意を示すことが非常に重要で、また 社内においては上司や部下、同僚などとの人間関係は年功序列の考え方に基づいており、最も重要視される要素は会社に対する忠誠心(社内でのキャリア)と仕事への大きな献身とのこと。会社は常に全体の共通の利益のために働く場所として捉えられていると語りました。マリオ・マロ氏による日本のビジネス文化の分析 マリオ・マロ博士(バルセロナ自治大学・グローバル東アジア研究修士課程講師)より、社会文化的な視点から見た、日本独自のビジネス文化についてお話を伺いました。  日本社会にはスペインとは異なるコミュニケーション文化が存在し、またアジア諸国でビジネスを展開する際には、これらの違いを理解し、相手に敬意を示すことが非常に重要で、また 社内においては上司や部下、同僚などとの人間関係は年功序列の考え方に基づいており、最も重要視される要素は会社に対する忠誠心(社内でのキャリア)と仕事への大きな献身とのこと。会社は常に全体の共通の利益のために働く場所として捉えられていると語りました。ビジネス機会の分析 ハイメJ・ナバロ 当事務所代表・弁護士のハイメJ・ナバロの講演がイベントの締めくくりとなりました。彼はスペイン国内外をはじめ、日本での豊富な実務経験に基づいて、日本のビジネスの現状を紹介しました。講演の冒頭では、新しく設立されたレバンテ株式会社の業務内容やプロジェクトについて紹介し、日本市場に関する実践的な説明を行いました。この市場で商業的成功を収めるためには、どのような企業が存在するか、また日本とのプロジェクトを成功させるために検討すべき側面についても語りました。高付加価値や高品質の製品やサービスを日本の一般消費者に提供する必要性、市場内の競争、現地パートナーの必要性、プロジェクトの中長期的な期間など、これらの要素について独自の分析を提供しました。 また、飲食業、観光、スポーツなど、彼独自の視点で多くのビジネス機会が存在すると考えられるセクターについても話しました。今回のイベントは、多くの参加者にとって馴染みの薄かったこの国を知る絶好の機会となりました。[caption id="attachment_8759" align="aligncenter" width="1024"] Fuente: Go Aragon[/caption] ...

日本滞在中はエネルギーを充満し、レバンテ事業のアップデートを引っ提げてスペインへ戻ってまいりました。今後も、さまざまな法的分野のコンテンツを提供し、法的概念を深化させるだけでなく、法律の世界に対してより身近に感じていただけるよう努力してまいります。ハイメ・J・ナバロ(Navarro Llima Abogados代表・弁護士)率いる当事務所メンバーが、日本企業へのリーガル・アドバイス業務、また工藤幹氏(E-Horizon代表取締役)と 株式会社レバンテの設立を祝うため日本へ出張しました。日本市場におけるビジネス:株式会社レバンテ 株式会社レバンテの設立に際し、弊社CEOで弁護士のハイメ・J・ナバロは、9/2日本で行われた祝賀会に出席しました。この新しい会社は、スペインと日本企業の架け橋となるべく設立され、両国の企業におけるビジネスや投資を促進しお互いに取引を容易にすることを目的としています。ナバロ・ジマ法律事務所は、日本・スペイン間の様々な法律に関わる業務に携わっており、日本市場を熟知し豊富な経験を積んでおります。従ってこのプロジェクトは両国間の交渉に関連するあらゆる法的知識やノウハウを生かし、私たちの力を大いに発揮する場であると考えております。当面プロジェクトは不動産投資、グルメ等食品関連などを中心としておりますが、徐々に他の分野にも広げて行く予定です。スペインで事業を展開したい日本の企業や日本でビジネスを展開したいスペインの企業などから既に問い合わせを受けており関心の高さが伺えます。日本に投資すべき理由 日本は現在世界第3位の市場であり、不動産投資については平均リターンが3%から10%で、隣国の中国においてはこの比率はもっと低いと言われています。それを考慮すれば日本における不動産投資は絶好のビジネスチャンスでもあると言えます。スペイン製品は日本市場で非常に競争力があり、多くの収益性が期待されます。私たち役割は株式会社レバンテとともに、双方の国での投資を行う際に大きな障壁となる可能性のあるものを払拭し、両国にとっての利益を追求することです。関連情報:https://www.e-horizon.co.jp/en/company/...

El Real Decreto legislativo 1/2020, de 5 de mayo, por el que se aprueba el texto refundido de la Ley Concursal tiene como objetivo ordenar, armonizar y clarificar un texto que las sucesivas reformas - nada menos que 31 modificaciones desde su aprobación en 2003...

Ganadores!!Nos enorgullece anunciar que la red internacional de la que Navarro Llima Abogados S.L es socio desde hace más de quince años "Russell Bedford Internacional" fue coronado como RED DE FIRMAS DE CONSULTORÍA DEL AÑO 2019 y que nuestro CEO Stephen Hamlet también lo fue...