08 May Tipos de escisión de sociedades: total, parcial y segregación
Aspectos generales
La escisión consiste en la transmisión universal en un solo acto de todo, o parte, del patrimonio de una sociedad. Es decir, se puede separar de una sociedad un bloque de patrimonio con objeto de transmitirlo en su conjunto a una segunda sociedad.
Debemos atender a la continuidad en la condición de socio: quien era socio de la entidad cuyo patrimonio queda dividido será socio de la proporción que corresponda según se haya preparado la operación (si bien este principio tiene algunas excepciones, es necesario referenciarlo para entender sus características).
Dada su versatilidad, la escisión en sus diferentes modalidades permite la adaptación de infinidad de situaciones estructurales empresariales, permitiendo adaptar la estructura interna de sociedades y grupos a los requisitos que puedan surgir con motivo del crecimiento del negocio, la preparación de la sucesión, o la ordenación patrimonial.
Tipos de escisión
Esencialmente, sin perjuicio de que podamos encontrar otras modalidades asimiladas, los tipos básicos de escisión son la escisión total, la escisión parcial y la segregación.
1) Escisión total
La escisión total constituye la modalidad de mayor alcance entre las operaciones de escisión. Conforme al artículo 59 del RDL 5/2023 y al artículo 76.2.1.º a) LIS, consiste en la extinción de una sociedad, con división de la totalidad de su patrimonio en dos o más partes, cada una de las cuales se transmite en bloque por sucesión universal a una o varias sociedades (de nueva creación o ya existentes).
La sociedad escindida queda disuelta sin liquidación, y los socios reciben acciones o participaciones de las beneficiarias en proporción a su participación previa, pudiendo además percibir una compensación en dinero que no exceda del 10 % del valor nominal.
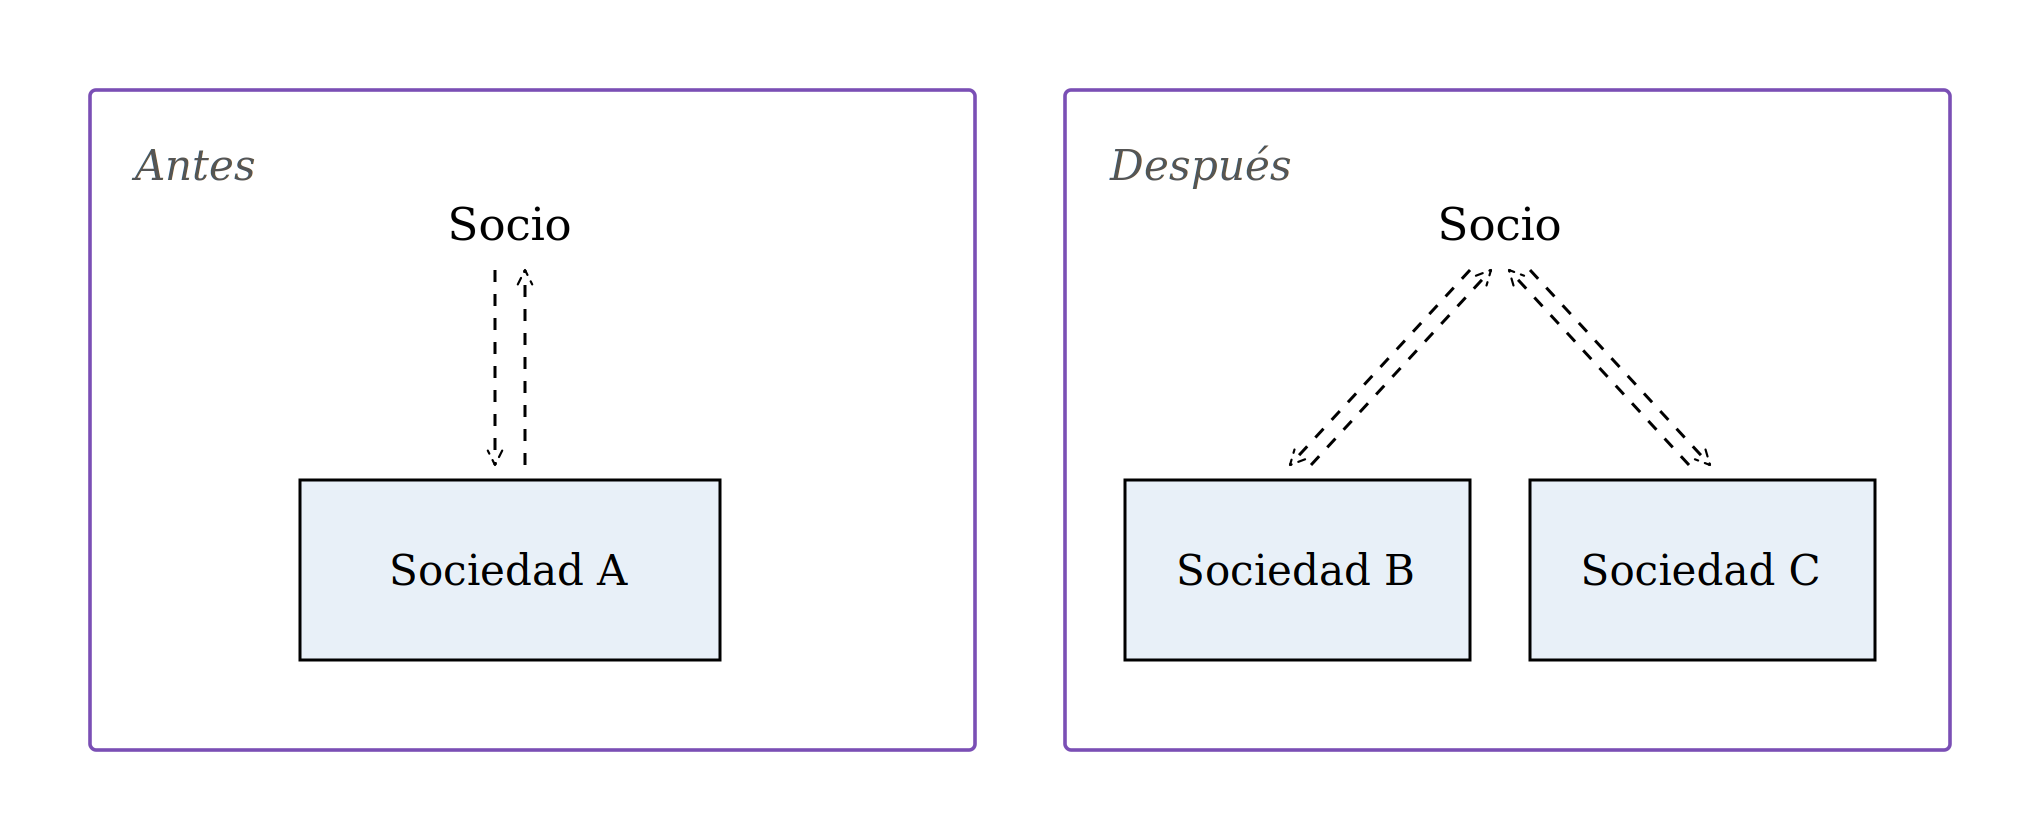
Desde el punto de vista fiscal, conviene indicar una diferencia relevante respecto de la escisión parcial: cuando la atribución a los socios es proporcional, el régimen de neutralidad fiscal del Capítulo VII del Título VII de la LIS no exige que los patrimonios escindidos constituyan ramas de actividad (art. 76.2.2.º LIS). Solo cuando la atribución es no proporcional (asimétrica) se reactiva la exigencia de rama de actividad. Esto convierte a la escisión total proporcional en una vía especialmente flexible para reorganizar patrimonios cuando no es posible acreditar la existencia de unidades económicas autónomas diferenciadas.
2) Escisión parcial
La escisión parcial, regulada en el artículo 60 del RDL 5/2023 y en el artículo 76.2.1.º b) LIS, se caracteriza por la subsistencia de la sociedad originaria. Esta segrega una o varias partes de su patrimonio y las transmite en bloque, por sucesión universal, a una o varias sociedades beneficiarias —de nueva creación o ya existentes—, manteniendo al menos una parte del patrimonio en su esfera. Los socios de la escindida reciben acciones o participaciones de las beneficiarias en proporción a su participación previa, y la sociedad reduce su capital social y reservas en la cuantía necesaria. Como en la escisión total, cabe una compensación dineraria de hasta el 10 %.
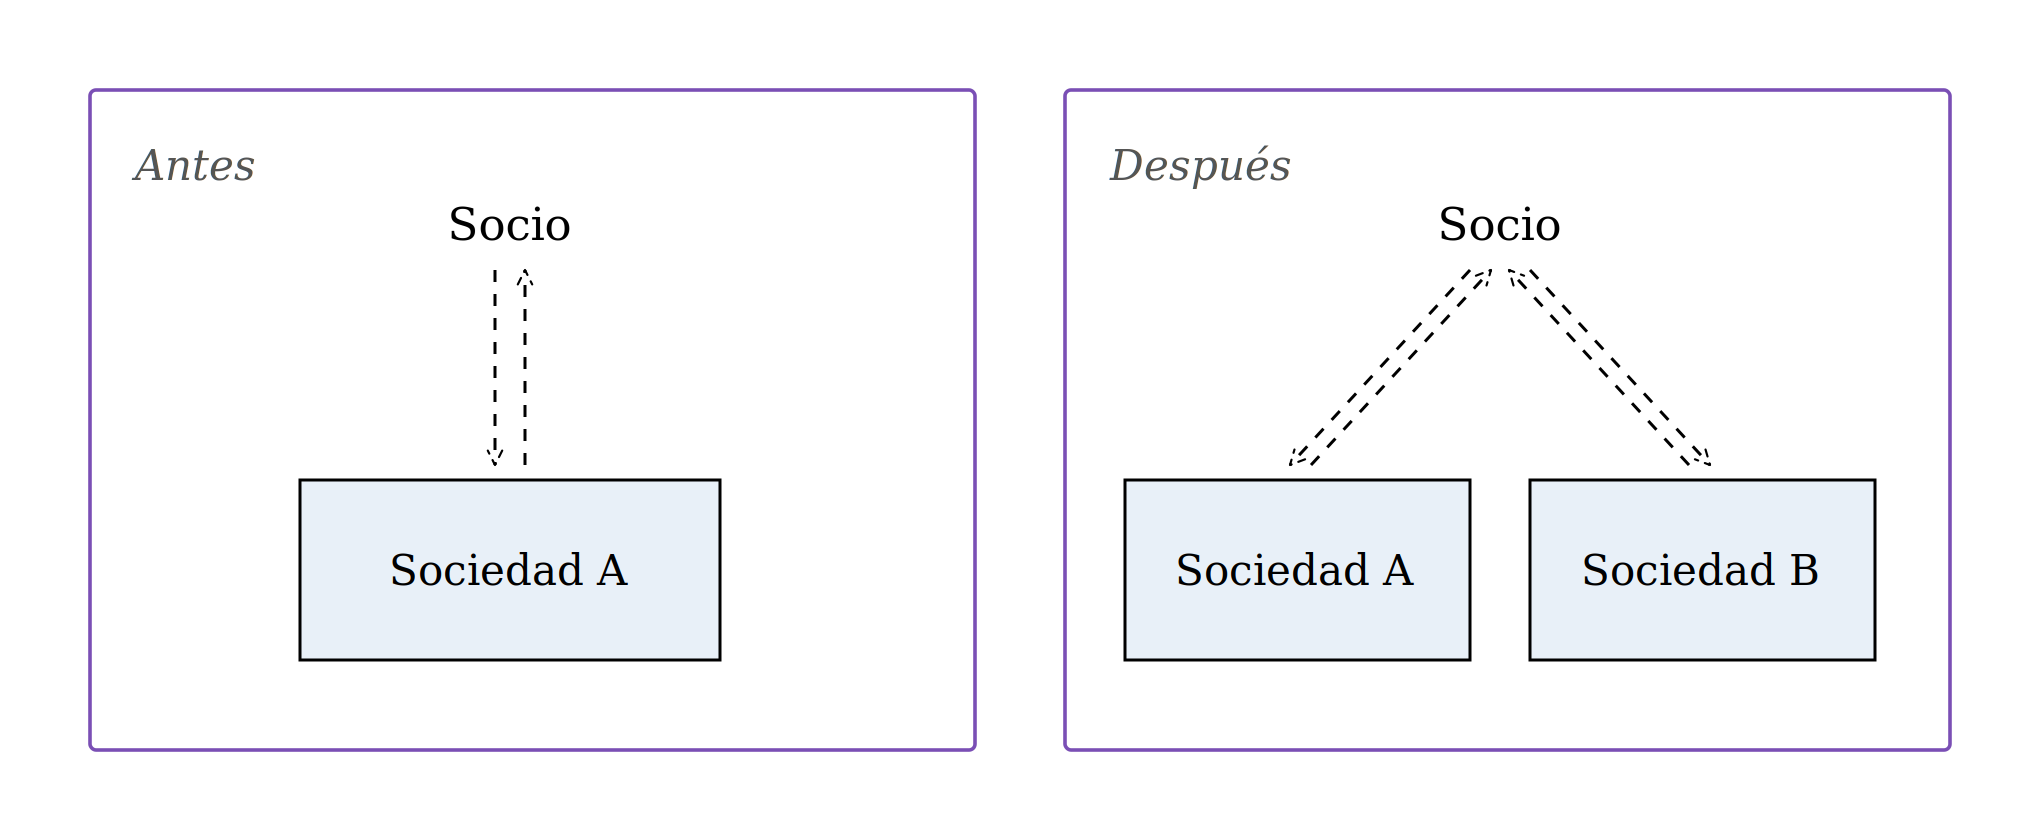
El requisito clave que distingue a esta modalidad (y donde se concentran la mayoría de controversias con la Administración tributaria) es que cada parte del patrimonio escindido debe constituir una rama de actividad, tanto la transmitida como la que permanece en la sociedad escindida.
El artículo 76.4 LIS define la rama de actividad como un conjunto de elementos patrimoniales susceptibles de constituir una unidad económica autónoma, es decir, capaz de funcionar por sus propios medios. La DGT ha insistido reiteradamente en que esta autonomía debe ser preexistente a la operación: el patrimonio segregado debe contar ya en sede de la transmitente con una organización empresarial diferenciada, con medios materiales y personales propios.
Así, mientras que en la consulta V1956-25 se admitió la aplicación del régimen especial a la escisión de un patrimonio inmobiliario por contar con una persona empleada a jornada completa y medios propios para gestionarlo, en la consulta V2604-21 se denegó por tratarse de un mero elemento patrimonial aislado sin organización diferenciada previa.
3) Segregación
La segregación, regulada en el artículo 61 del RDL 5/2023, se caracteriza por el traspaso en bloque, por sucesión universal, de una o varias partes del patrimonio de una sociedad —cada una de las cuales debe constituir una unidad económica— a una o varias sociedades beneficiarias. La diferencia esencial frente a la escisión parcial radica en quién recibe las acciones o participaciones de la beneficiaria: en la segregación las recibe la propia sociedad dividida, no sus socios. La consecuencia es la creación de una estructura matriz-filial en lugar de una estructura de sociedades hermanas, sin que se altere la composición del accionariado ni se reduzca el capital de la sociedad dividida.
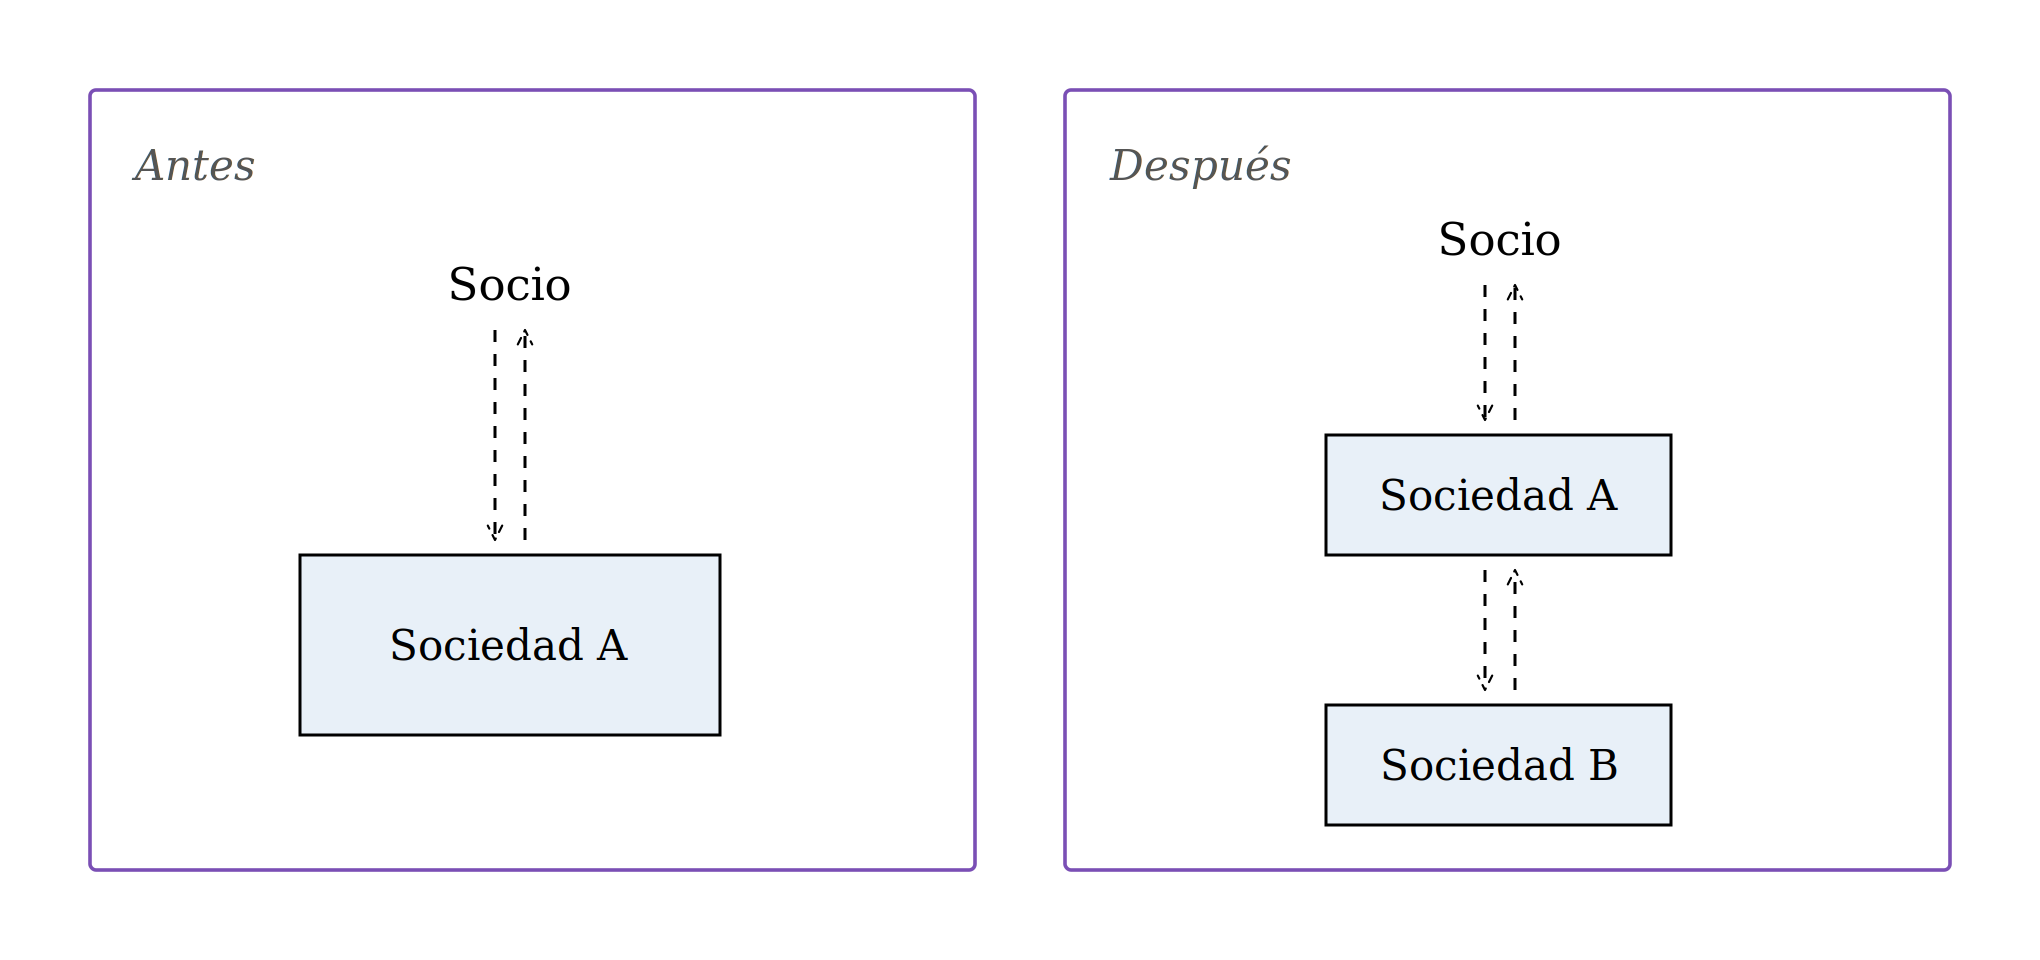
Desde la perspectiva fiscal, la operación se canaliza típicamente a través del régimen de aportaciones no dinerarias de rama de actividad del artículo 87 LIS, exigiéndose igualmente que el patrimonio aportado constituya una rama de actividad en los términos del artículo 76.4 LIS.
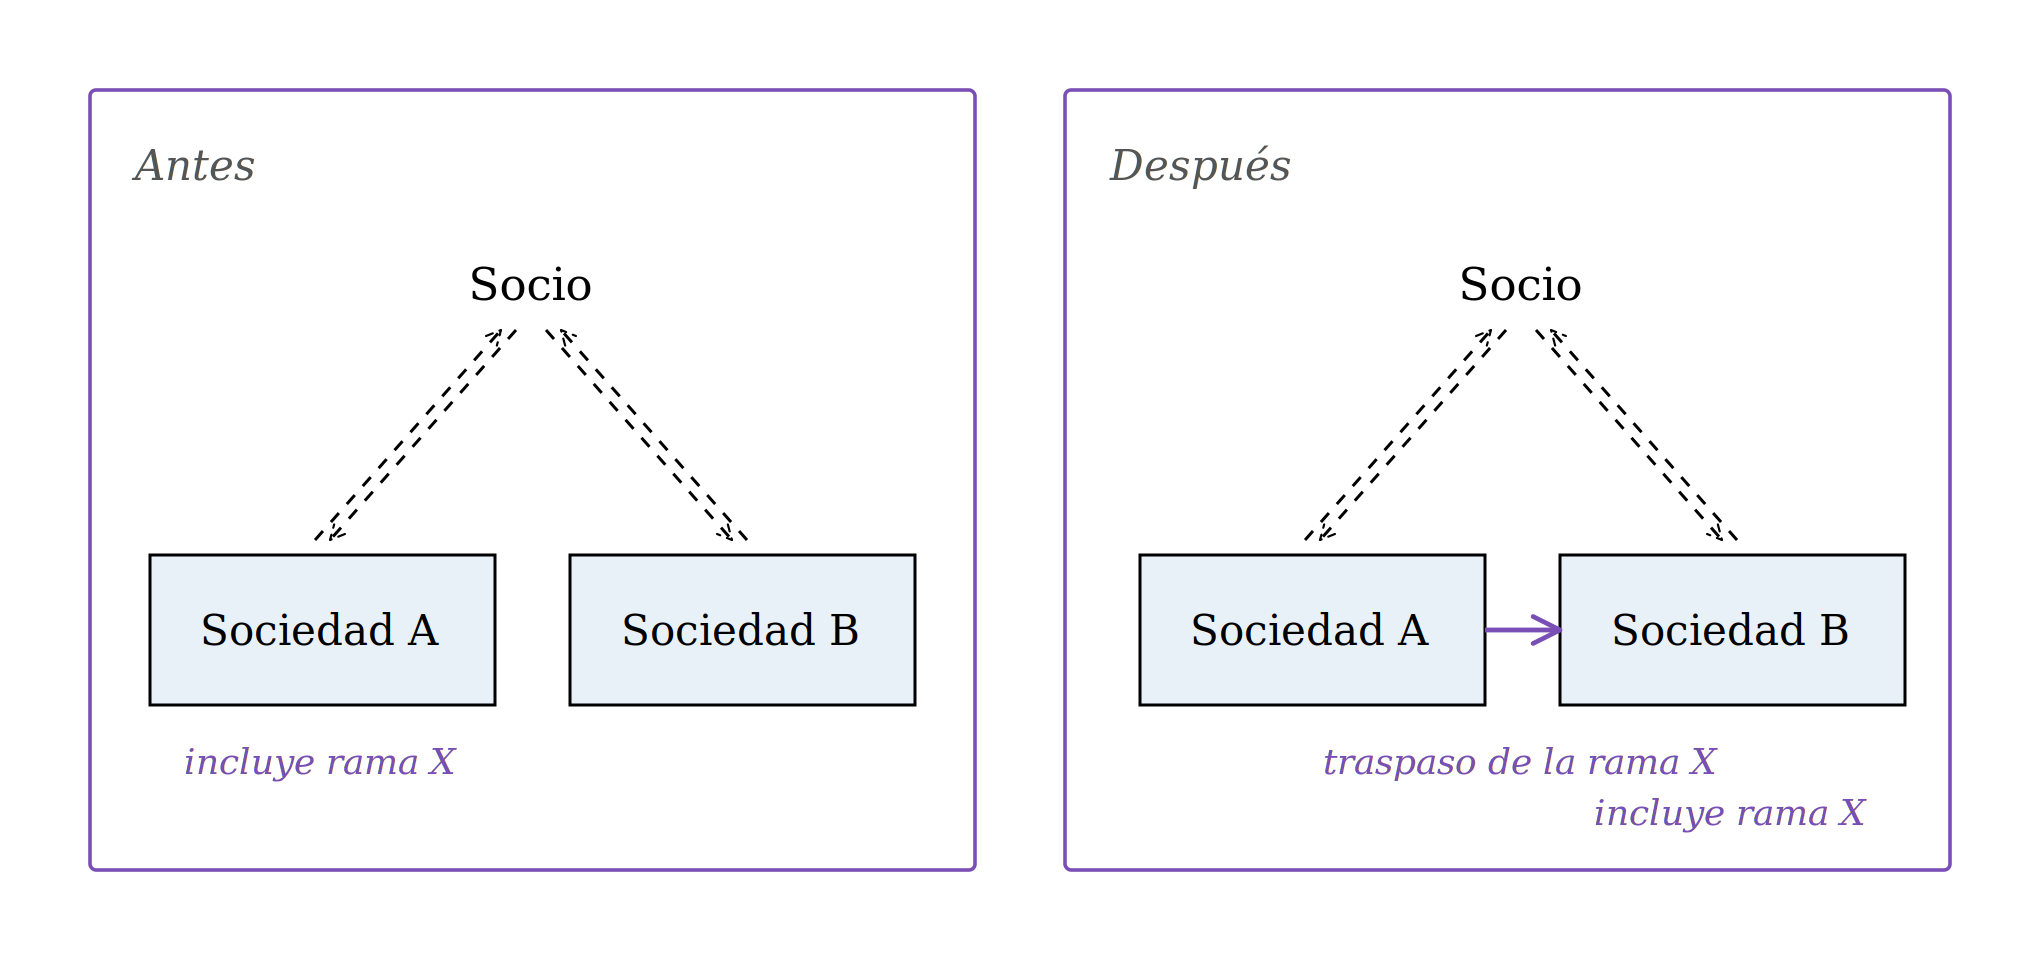
Esta figura resulta especialmente útil en operaciones de filialización (cuando una sociedad operativa quiere traspasar una división a una filial sin modificar la estructura de propiedad última) y en planificaciones que persiguen aislar el riesgo empresarial de determinadas actividades manteniendo su gestión bajo una cabecera común.
4) Otras modalidades
Además de las tipologías básicas, debemos hacer referencia a:
- La escisión impropia. En la que las partes del patrimonio separadas de la sociedad escindida van a los socios de esta. Es decir, serán los propios socios de la sociedad escindida quienes se verán beneficiados y absorberán la parte del patrimonio.
- La escisión inversa. Se trata de una operación de escisión total o parcial en la que la sociedad escindida es titular de la totalidad de las participaciones de las sociedades beneficiarias. En estos casos, la sociedad que se escinde atribuye como parte del patrimonio escindido los títulos de las beneficiarias, que serán atribuidos a los socios de la sociedad escindida.
- La escisión de sociedades gemelas. En este caso, tanto la sociedad beneficiaria como la sociedad escindida están participadas íntegramente por un mismo socio; en este supuesto, la sociedad beneficiaria no necesita realizar ampliación de capital, ni el socio común recibirá nuevas participaciones.
Te ayudamos
La escisión, en sus diversas modalidades, se confirma como una herramienta de reorganización empresarial de gran utilidad práctica, capaz de adaptarse a finalidades muy diversas: desde la separación de riesgos entre actividades hasta la planificación sucesoria, la entrada de nuevos inversores o la racionalización de estructuras de grupo. Su correcta utilización exige, sin embargo, un análisis cuidadoso tanto de los requisitos mercantiles como de los condicionantes fiscales del régimen de neutralidad, particularmente en lo relativo a la concurrencia de rama de actividad y a la justificación de motivos económicos válidos.
En Navarro Llima Abogados contamos con experiencia en el diseño y ejecución de operaciones de modificación estructural, asesorando a nuestros clientes desde la fase de planificación hasta la inscripción registral, con especial atención a la documentación de los motivos económicos que sustentan la operación y a la prevención de eventuales contingencias en sede de comprobación administrativa.
Sin comentarios